

Abschreibungsbetrag = Abschreibungssatz x Buchwert des Vorjahres
- Gebäudeanschaffungskosten: 500.000 €
- Typisierte Nutzungsdauer von 33,33 Jahren (entspricht einem linearen AfA-Satz von 3%)
- AfA-Satz (degressiv) von 6%
- Baubeginn und Fertigstellung im Januar 2024
Wechsel zur linearen Abschreibung – Berechnung
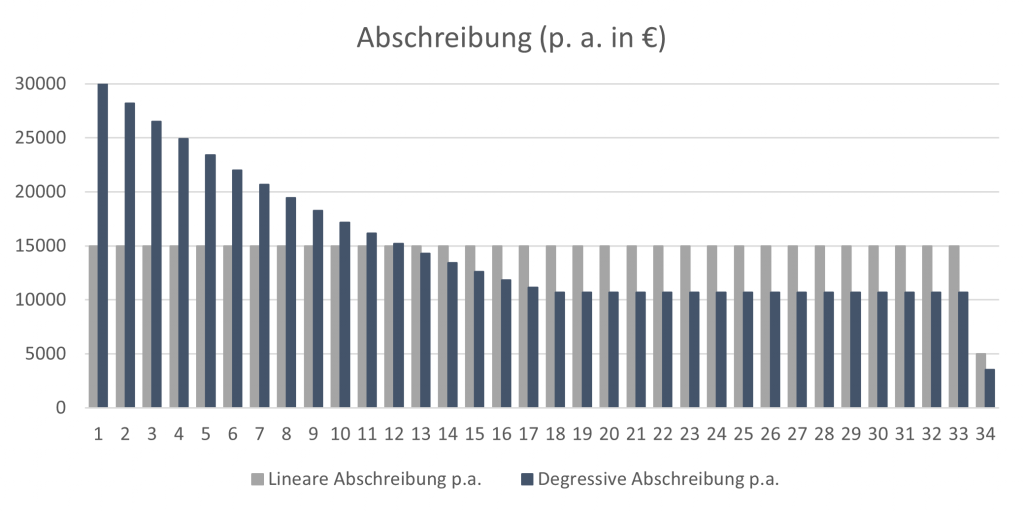
In der oben aufgeführten Abschreibungstabelle wird der Wechsel von degressiver zu linearer Abschreibung im Jahr 18 der Nutzung vollzogen. Warum ist das optimal? Zur Beantwortung der Frage muss die Berechnung der linearen Abschreibung verdeutlicht werden:
Abschreibungsbetrag = Restbuchwert des Vorjahres /Restnutzungsdauer zum Ende des Vorjahres
- Restbuchwert des Vorjahres (Abschlussbilanz) = 174.640€. Der Restbuchwert kann der obigen Tabelle entnommen werden und entspricht dem Anschaffungswert verringert um die kumulierte Abschreibung zum jeweiligen Zeitpunkt.
- Restnutzungsdauer = 33,33-17= 16,33 Jahre. Die Restnutzungsdauer berechnet sich als Gesamtnutzungsdauer verringert um das Alter zum Ende des Vorjahres.
Abschreibungsbetrag (linear) Jahr 18= 174.640 € / 16,33 Jahre = 10.694 €
Hingegen würde der degressive Abschreibungsbetrag für Jahr 18 eine geringere Abschreibung bedingen:
Abschreibungsbetrag (degressiv)Jahr 18 = 6% x 174.640 € = 10.478 €
Die konkreten Abschreibungsbeträge verdeutlichen, dass die lineare Abschreibung ab Jahr 18 vorteilhaft ist. In Jahr 17 ist der degressive Abschreibungsbetrag von 11.147 € gegenüber dem anzusetzenden linearen Abschreibungsbetrag (bei Wechsel in Jahr 17) von 10.718 € hingegen noch höher. In den folgenden Grafiken werden die erläuterten Berechnungen für die gesamte Abschreibungsdauer grafisch verdeutlicht. Es wird jeweils die degressive Abschreibung mit einem AfA-Satz von 6% (Wachstumschancengesetz) mit der linearen Abschreibung (AfA-Satz von 3%) verglichen.


- Die degressive Abschreibung gilt ausschließlich für neu gebaute bzw. neu erworbene Wohngebäude und Wohnungen ab dem Effizienzstandard 55.
- Der Baubeginn des Wohngebäudes muss zwischen dem 1. Oktober 2023 und dem 30. September 2029 liegen.
- Beim Erwerb einer Immobilie durch den Steuerpflichtigen muss der Vertrag zwischen dem 1. Oktober 2023 und dem 30. September 2029 rechtswirksam geschlossen und wirtschaftlich übergegangen sein (Nutzen & Lasten). Beim Erwerb einer Immobilie von einem Bauträger gilt grundsätzlich, dass der Erwerb der Immobilie im Jahr der Fertigstellung erfolgen muss.
- Fertigstellung und Erlangung der wirtschaftlichen Verfügungsmacht müssen also unbedingt im gleichen Kalenderjahr liegen! Sollte das Gebäude zum Beispiel im Jahr 2024 fertiggestellt worden sein und der Erwerb durch den Steuerpflichtigen vom Bauträger erst im Jahr 2025 erfolgen, gibt es keine Möglichkeit zur degressiven Abschreibung für den Erwerber. Ein Gebäude gilt dann als fertiggestellt, wenn es entsprechend seiner Zweckbestimmung genutzt werden kann.
- Es gibt keine Baukostenobergrenzen.
- Bei der Herstellung gilt die nach den jeweiligen landesrechtlichen Vorschriften einzureichende Baubeginnsanzeige als Baubeginn.
- Im Jahr der Anschaffung oder Herstellung erfolgt die Abschreibung zeitanteilig.

