
Restnutzungsdauer-Gutachten
Sachverständigengutachten zum Nachweis einer tatsächlich kürzeren Restnutzungsdauer – deutschlandweit.
Sie vermieten eine Immobilie? Dann sind Sie hier richtig: Beauftragen Sie über das untenstehende Formular ein Gutachten zum Nachweis einer tatsächlich kürzeren Nutzungsdauer gem. § 7 Abs. 4 Satz 2 EStG von nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen. Lassen Sie jetzt die Restnutzungsdauer Ihrer Immobilie ermitteln und profitieren Sie von einer kürzeren Abschreibungsdauer.
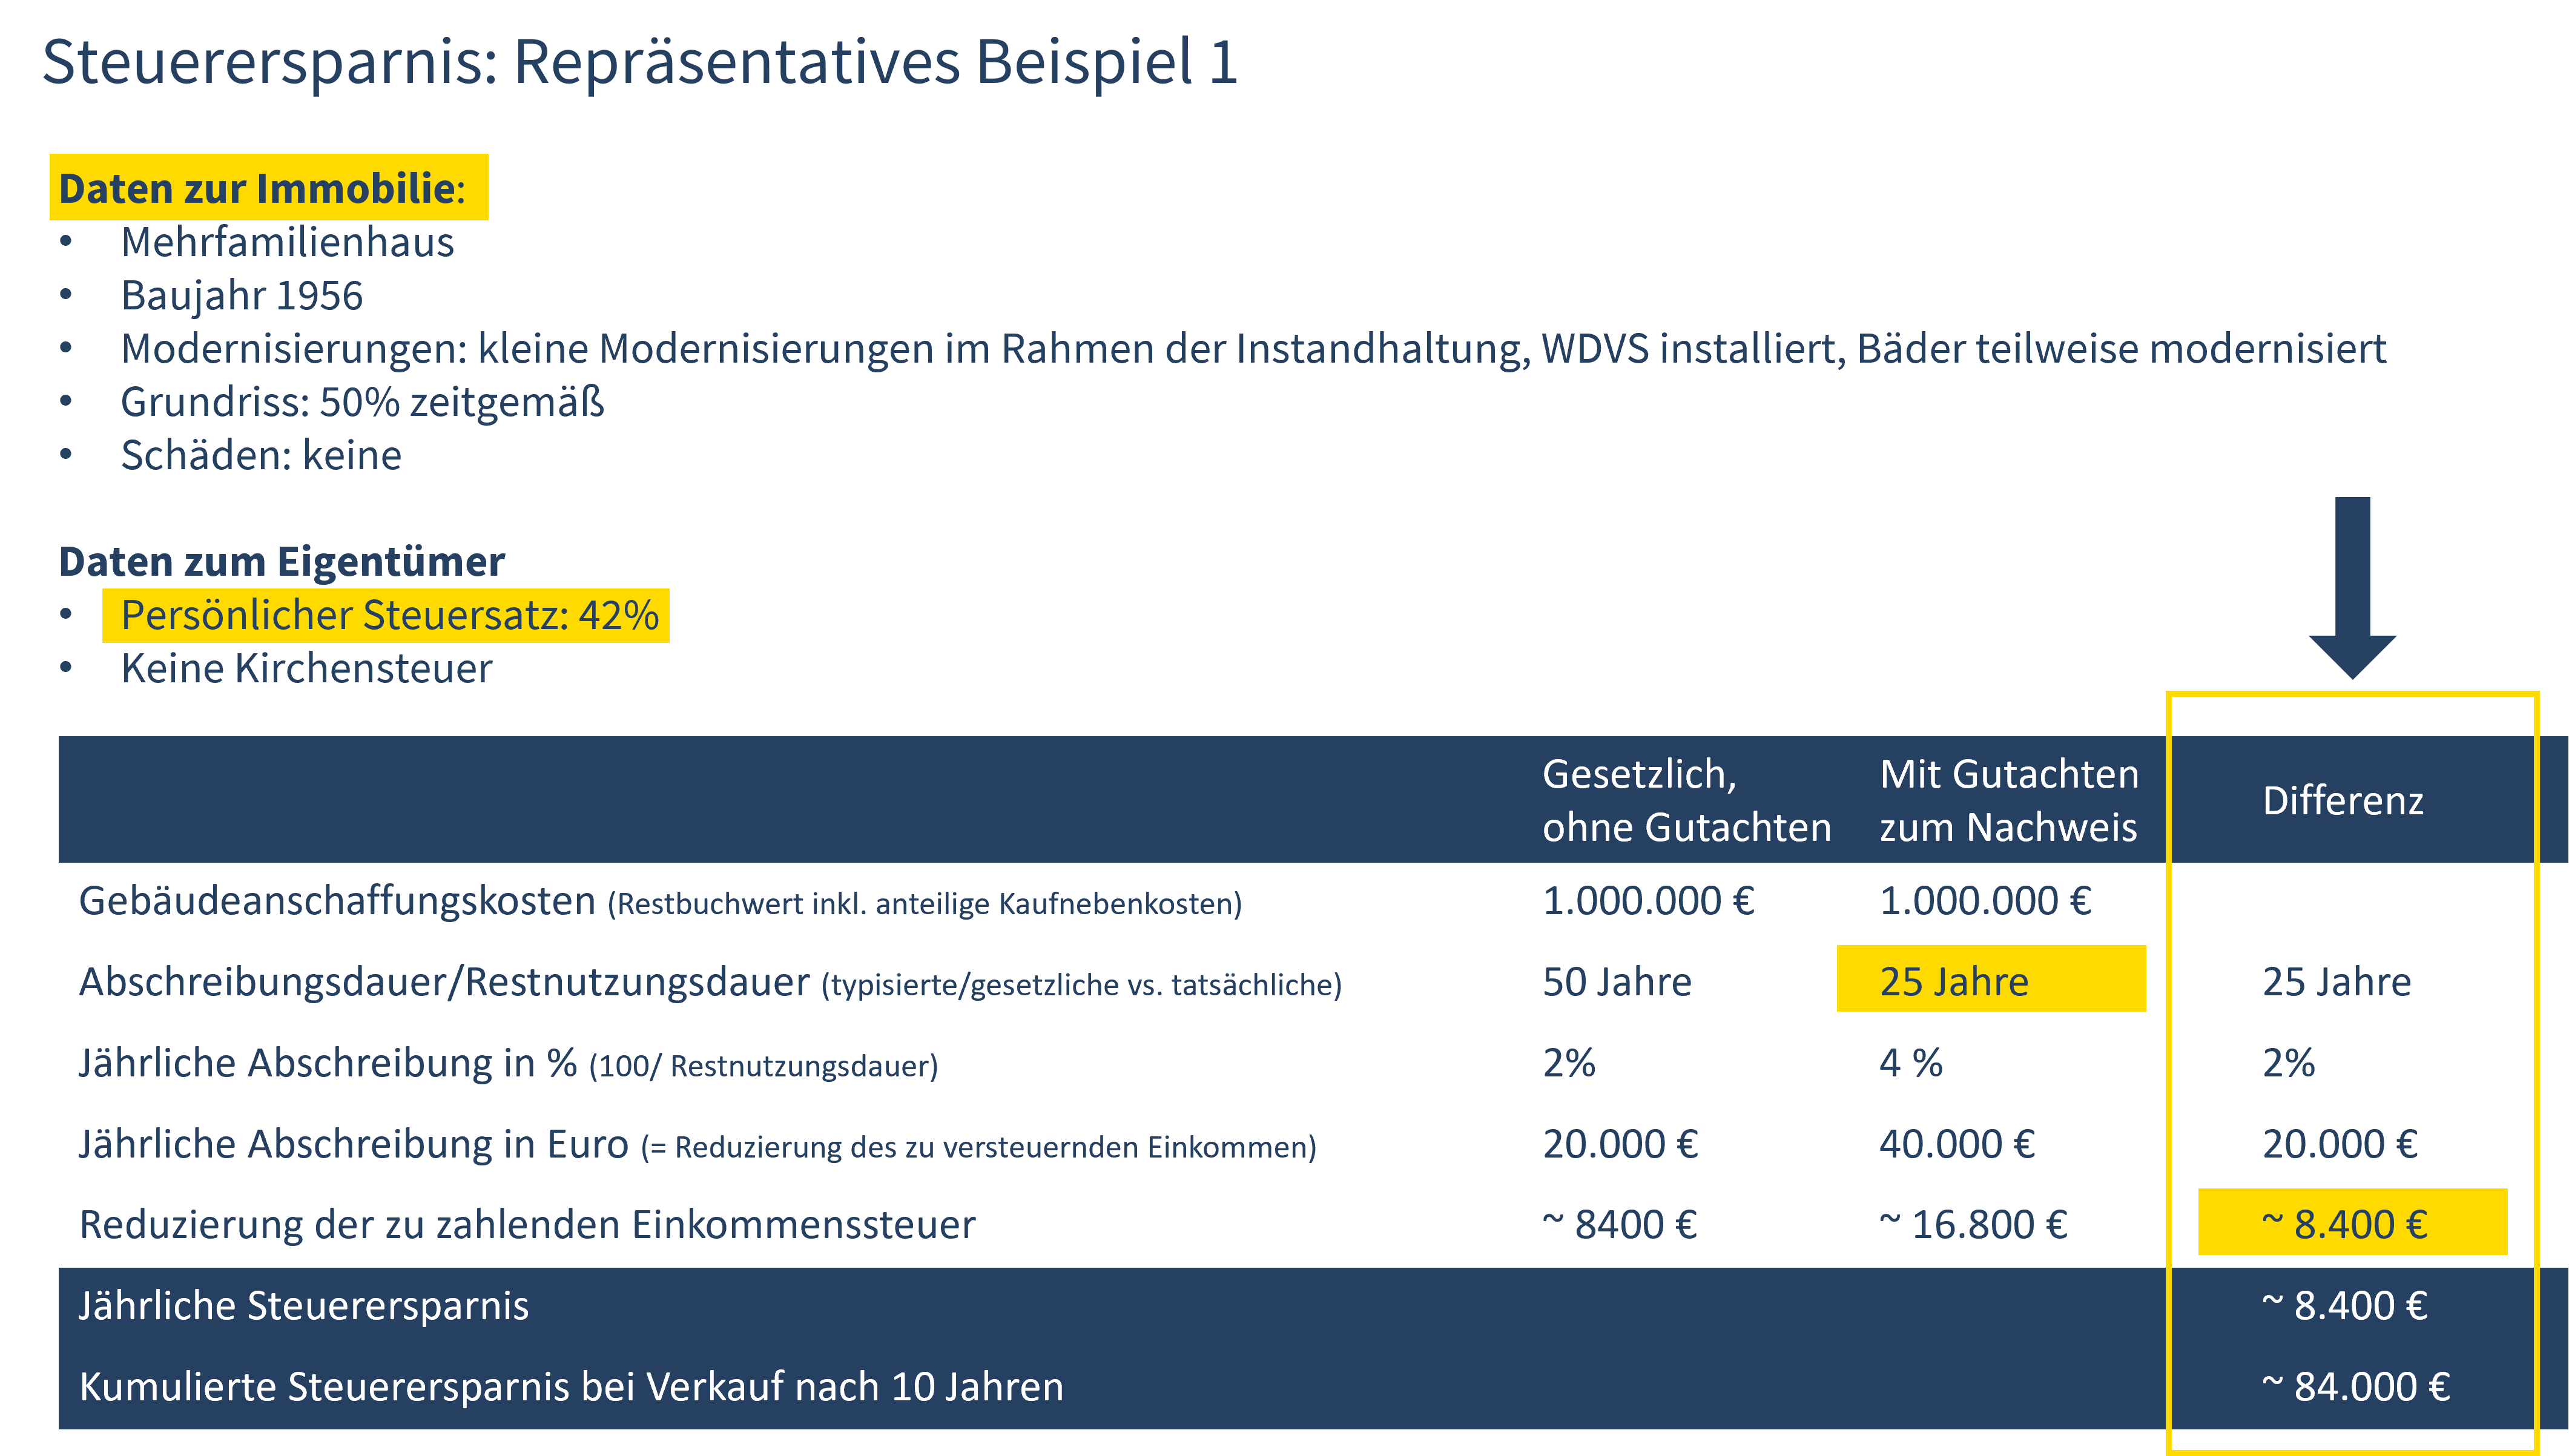
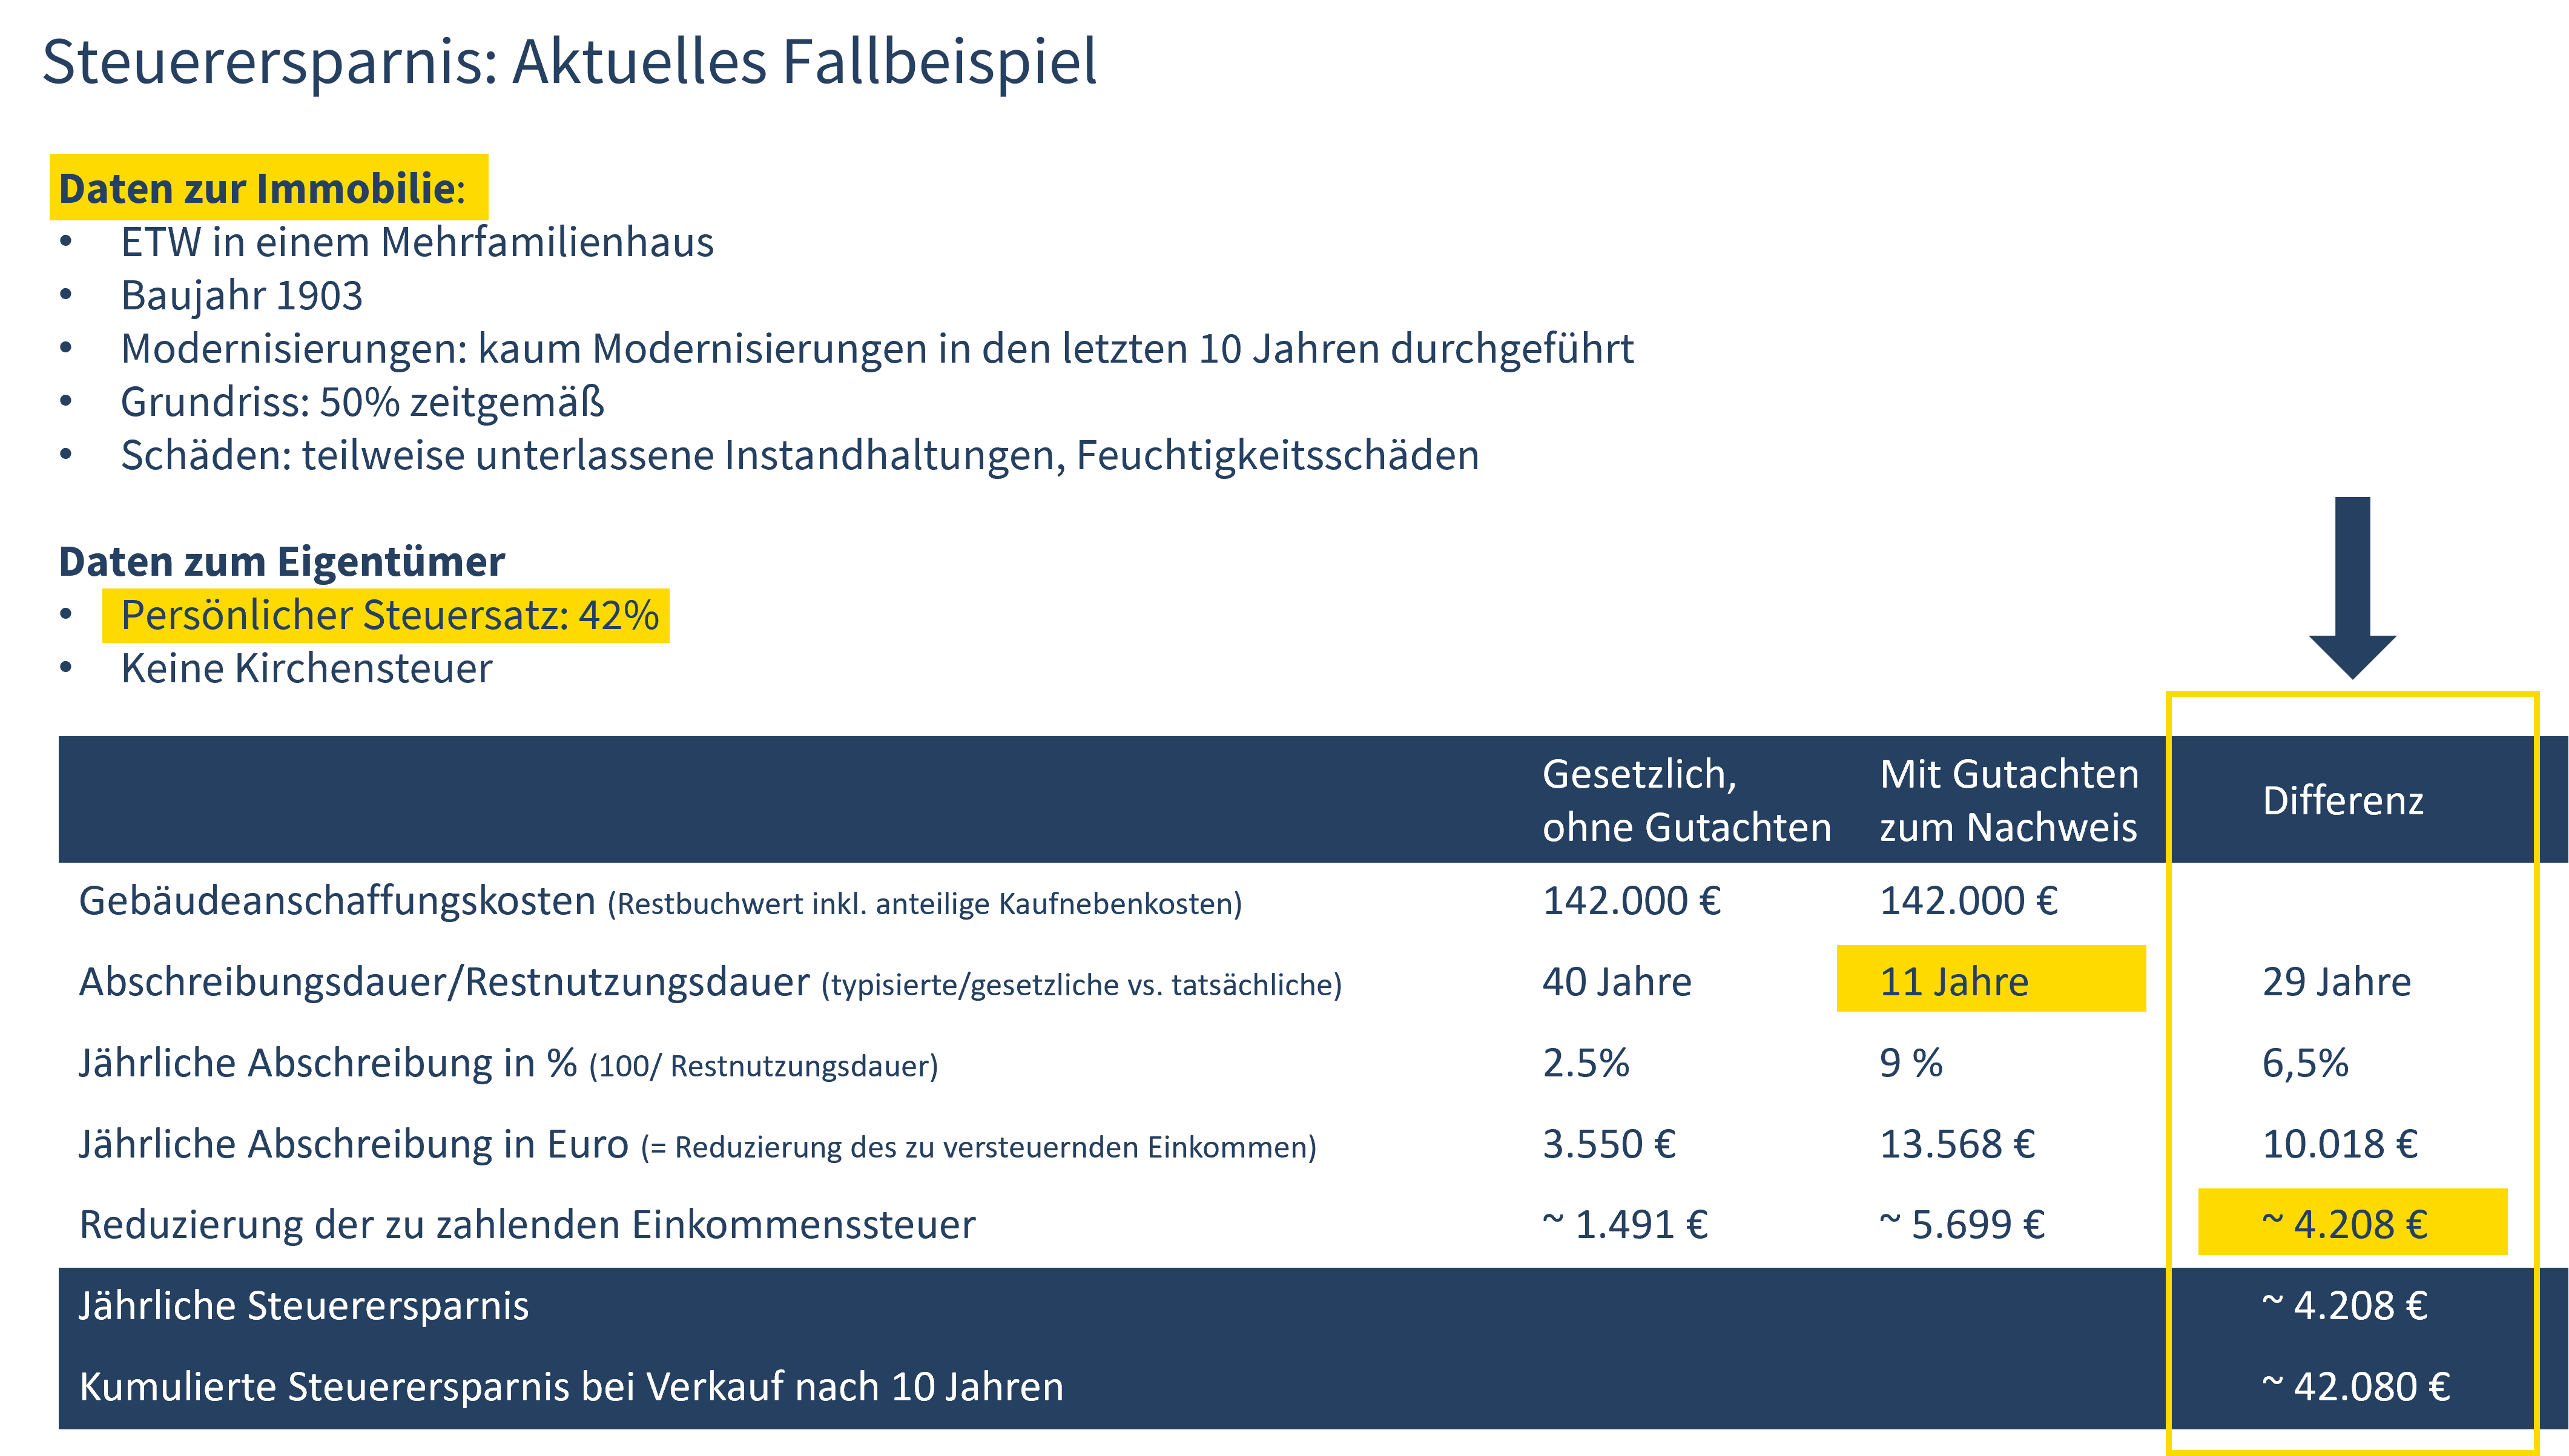
Eine kürzere Abschreibungsdauer bedeutet, dass Sie eine höhere jährliche Abschreibung geltend machen und damit Ihre Steuerlast reduzieren können. Bei Wohnimmobilien lohnt sich die Berechnung erfahrungsgemäß insbesondere dann, wenn die Immobilie mindestens 35 Jahre alt ist. Bei Gewerbeimmobilien kann auch ab einem Gebäudealter von mindestens 20 Jahren eine Berechnung lohnenswert sein.
Tipp: Wir prüfen nach Beauftragung die Angaben und das Objekt. Sollte eine Beauftragung für Sie nicht wirtschaftlich sein, stornieren wir den Auftrag (kostenfrei).
Garantiert wirtschaftlich
Wir wollen unseren Kunden einen starken Mehrwert bieten. Daher stellen wir sicher, dass nur dann ein Gutachten angefertigt wird, wenn eine Erhöhung der jährlichen Gebäudeabschreibung um mindestens 20% (i.d.R. deutlich mehr) durch das Gutachten ermöglicht wird. Dadurch stellen wir sicher, dass sich das Gutachten kurzfristig amortisiert
(in den meisten Fällen innerhalb von wenigen Monaten)
Ohne Risiko, mit Geld-zurück-Garantie
Die Erfahrung zeigt: Unsere Gutachten werden angenommen. Sollte das Finanzamt dennoch das Gutachten einmal nicht direkt akzeptieren, unterstützen wir Sie durch eine gutachterliche Stellungnahme bei Ihrem Einspruch. Falls Ihr Einspruch erfolglos bleibt, erstatten wir Ihnen die gezahlten Honorare im Rahmen unserer Geld-zurück-Garantie, deren Bedingungen in unseren AGB festgelegt sind.
Zertifizierte Qualität nach DIN EN ISO/IEC 17024
Unsere ausführlichen Gutachten enthalten eine nachvollziehbare Herleitung und eine Fotodokumentation. Wir berücksichtigen die individuellen technischen, wirtschaftlichen und rechtlichen Eigenschaften des Gebäudes sowie die maßgeblichen Bewertungsgrundlagen und die aktuelle Rechtsprechung. Die Erstellung erfolgt durch Sachverständige, die nach DIN EN ISO/IEC 17024 von einer durch die DAkkS akkreditierten Zertifizierungsstelle zertifiziert sind. Das frühere BMF-Schreiben vom 22. Februar 2023 wurde am 1. Dezember 2025 aufgehoben.
- Bestellbar für Immobilien in ganz Deutschland. Unsere Sachverständigen führen standardmäßig eine Ortsbesichtigung durch. Nach Ihrer Beauftragung über das Beauftragungsformular kontaktieren wir Sie zur Terminvereinbarung.
- Sie erhalten nach Absenden des Formulars einen Link, über den Sie Ihre Eingaben noch nachträglich ändern und weitere Unterlagen hochladen können.
- Sie erhalten Ihr Gutachten als PDF per E-Mail regelmäßig innerhalb von höchstens vier Wochen, nachdem die erforderlichen Unterlagen vollständig vorliegen, die Ortsbesichtigung stattgefunden hat und die Bearbeitung beginnen darf. Den Termin bestätigen wir mit der Auftragsannahme.
- Express-Option: Ortstermin binnen einer Woche und Fertigstellung innerhalb von drei Tagen danach für zusätzlich 565,25 Euro inkl. 19 % Umsatzsteuer (475,00 Euro netto). Voraussetzung sind vollständige erforderliche Unterlagen und ein zulässiger Arbeitsbeginn; den Termin bestätigen wir mit der Auftragsannahme.
- Eine gebundene Papierausfertigung ist auf Anfrage möglich. Umfang, Preis und Versand vereinbaren wir vor einer zusätzlichen Beauftragung mit Ihnen.
- Eine einmalige Anpassung aufgrund nachträglich geänderter Kundeneingaben ist enthalten. Eine nach Fertigstellung zusätzlich beauftragte Änderung des Bewertungsstichtags kostet 94,01 Euro inkl. 19 % Umsatzsteuer (79,00 Euro netto), soweit keine weitergehende Neubewertung erforderlich ist. Gesetzliche Mängelrechte und die kostenlose Berichtigung unserer Fehler bleiben unberührt.
- Keine Vorauszahlung: Sie erhalten Gutachten und Rechnung per E-Mail. Zahlung per Überweisung innerhalb von 14 Tagen nach Abnahme und Rechnung.
Preisliste für Restnutzungsdauer-Gutachten
Das Gesamthonorar umfasst Grundhonorar und Ortsbesichtigung einschließlich Anfahrt. Der Gesamtpreis beginnt bei 1.600,55 € inklusive 19 % Umsatzsteuer. Eine Express-Fertigstellung kann zusätzlich ausgewählt werden. Den verbindlichen Gesamtpreis einschließlich gewählter Optionen und etwaiger Rabatte zeigt das Bestellformular vor der Beauftragung.
Grundhonorar und Gesamtpreis
Das Grundhonorar richtet sich nach der Wohn- und Gewerbefläche. Alle hervorgehobenen Preise enthalten 19 % Umsatzsteuer.
| Wohn- und Gewerbefläche | Grundhonorar inkl. USt. | Gesamt inkl. Besichtigung und USt. |
|---|---|---|
| zwischen 0 und 250 m² | 1.184,05 € 995,00 € netto | 1.600,55 € |
| zwischen 251 und 500 m² | 1.423,24 € 1.196,00 € netto | 1.839,74 € |
| zwischen 501 und 750 m² | 1.618,40 € 1.360,00 € netto | 2.034,90 € |
| zwischen 751 und 1000 m² | 1.782,62 € 1.498,00 € netto | 2.199,12 € |
| zwischen 1001 und 1250 m² | 1.928,99 € 1.621,00 € netto | 2.345,49 € |
| zwischen 1251 und 1500 m² | 2.062,27 € 1.733,00 € netto | 2.478,77 € |
| zwischen 1501 und 1750 m² | 2.184,84 € 1.836,00 € netto | 2.601,34 € |
| zwischen 1751 und 2000 m² | 2.299,08 € 1.932,00 € netto | 2.715,58 € |
| zwischen 2001 und 2250 m² | 2.406,18 € 2.022,00 € netto | 2.822,68 € |
| zwischen 2251 und 2500 m² | 2.508,52 € 2.108,00 € netto | 2.925,02 € |
| zwischen 2501 und 2750 m² | 2.606,10 € 2.190,00 € netto | 3.022,60 € |
| zwischen 2751 und 3000 m² | 2.698,92 € 2.268,00 € netto | 3.115,42 € |
| zwischen 4751 und 5000 m² | 3.339,14 € 2.806,00 € netto | 3.755,64 € |
Die Tabelle zeigt ausgewählte Größenstufen. Für weitere Flächen ist der im Bestellformular ermittelte Gesamtpreis maßgeblich.
Hinweis bei Eigentumswohnungen: Sollten Sie mehrere Eigentumswohnungen in einem Mehrfamilienhaus besitzen, so genügt die Beauftragung eines Gutachtens für das Gesamtobjekt (Mehrfamilienhaus, Wohn- und Geschäftshaus). Das Grundhonorar ergibt sich in Abhängigkeit von der Gesamtfläche der Eigentumswohnungen. Beispiel: Bei 4 Eigentumswohnungen á 80 m² in einem MFH ergibt sich das Grundhonorar aus der Preisstufe für ein Objekt von 320 m².
Garagen: Garagen werden mit einer Grundfläche von 18 m² (entsprechend den Standardmaßen von 6 x 3 m) bei der Honorarermittlung berücksichtigt.
Passende Unterlagenliste zusammenstellen und als PDF oder PNG speichern
Vertragsunterlagen als PDF: AGB, Widerrufsbelehrung und Honorarvereinbarung
Ortsbesichtigung
Die persönliche Ortsbesichtigung durch einen Sachverständigen einschließlich Anfahrt kostet 416,50 Euro inkl. 19 % Umsatzsteuer (350,00 Euro netto). Dieser Betrag ist in den oben genannten Gesamtpreisen bereits enthalten.
Preisnachlässe bei Mengenaufträgen
Bei der Beauftragung von Gutachtenpaketen können wir Ihnen bei Beauftragung aller Gutachten innerhalb von 4 Wochen die folgenden Preisnachlässe gewähren:- ab Beauftragung von 5 Gutachten: 10% Rabatt (Rabattstufe 1)
- ab Beauftragung von 10 Gutachten: 15% Rabatt (Rabattstufe 2)
- ab Beauftragung von 20 Gutachten: 20% Rabatt (Rabattstufe 3)
- ab Beauftragung von 40 Gutachten: 25% Rabatt (Rabattstufe 4)
- ab Beauftragung von 60 Gutachten: individuelle Absprache
Können wir Sie unterstützen?
Kontaktieren Sie uns.
Es wird keine Gewähr für die Richtigkeit und Vollständigkeit der dargestellten Rechtslage übernommen. Dies ist weder Rechts-, Steuer- noch Finanzberatung. Unsere Gutachten werden nachweislich von Finanzbehörden akzeptiert; dennoch wird keine Gewähr für die Akzeptanz übernommen.
Das sagen unsere Kunden...
Fragen & Antworten zum Restnutzungsdauer-Gutachten
Insbesondere bei vermieteten Bestandsimmobilien kann eine Prüfung sinnvoll sein, wenn die tatsächliche Nutzungsdauer kürzer ist als die gesetzlich typisierte Abschreibungsdauer. Relevant sind nicht nur das Baujahr, sondern vor allem baulicher Zustand, durchgeführte und unterlassene Modernisierungen, wirtschaftliche Nutzbarkeit und rechtliche Nutzungsbeschränkungen.
Typische Prüfobjekte sind Mehrfamilienhäuser, Wohn- und Geschäftshäuser sowie Gewerbeimmobilien mit Modernisierungsbedarf oder besonderen Nutzungsbedingungen. Ein hohes Alter allein reicht als Nachweis nicht aus. Umgekehrt kann ein weitgehend modernisiertes älteres Gebäude eine längere Restnutzungsdauer haben als das Baujahr vermuten lässt.
Für eine erste wirtschaftliche Einordnung sind Gebäudeanschaffungskosten, bisherige AfA, vermieteter Anteil und erwarteter zusätzlicher Abschreibungsbetrag hilfreich. Unser AfA-Rechner zeigt mögliche Auswirkungen; die objektbezogene Prüfung erfolgt im Gutachten.
Rechtsgrundlagen: BFH, Urteil vom 23.01.2024 – IX R 14/23.
Ja. Das Erstellungsdatum des Gutachtens muss nicht mit dem Bewertungsstichtag übereinstimmen. Ein heute erstelltes Gutachten kann eine kürzere tatsächliche Nutzungsdauer zu einem früheren Stichtag nachweisen, wenn die damaligen Verhältnisse ausreichend nachvollziehbar sind. Hilfreich sind Bauunterlagen, historische Fotos, Rechnungen über Modernisierungen, frühere Zustandsberichte und Angaben zu späteren Veränderungen. Später entstandene Schäden dürfen nicht ohne Weiteres auf den früheren Zustand übertragen werden.
Auch im BFH-Verfahren IX R 14/23 wurde ein später erstelltes Gutachten zur Beurteilung eines früheren Erwerbszeitpunkts herangezogen. Entscheidend ist die belastbare Herleitung für den relevanten Stichtag.
Bewertung und Steuerbescheid sind getrennt zu prüfen: Für offene oder verfahrensrechtlich änderbare Jahre kann die erhöhte AfA geltend gemacht werden. Ein Gutachten allein beseitigt weder Bestandskraft noch abgelaufene Fristen. Auch wenn Altjahre nicht mehr geändert werden können, kann eine Prüfung für die weitere Abschreibung sinnvoll sein; dabei müssen bisherige AfA und verbleibendes Abschreibungsvolumen berücksichtigt werden.
Rechtsgrundlagen: BFH, Urteil vom 23.01.2024 – IX R 14/23; § 164 AO; § 173 AO; EStH, H 7.4 „Unterlassene oder überhöhte AfA“.
§ 7 Abs. 4 Satz 2 EStG erlaubt eine Abschreibung nach der kürzeren tatsächlichen Nutzungsdauer anstelle der gesetzlichen Gebäude-AfA. Für die reguläre lineare Abschreibung von Wohngebäuden gelten grundsätzlich:
- Fertigstellung vor 1925: 2,5 % jährlich.
- Fertigstellung von 1925 bis 2022: 2 % jährlich.
- Fertigstellung ab 2023: 3 % jährlich.
Für bestimmte nicht zu Wohnzwecken dienende Gebäude im Betriebsvermögen gelten eigene Voraussetzungen. Maßgeblich ist die gesetzliche Einordnung; das Kaufjahr allein bestimmt den regulären AfA-Satz nicht.
Ist eine entsprechend kürzere tatsächliche Nutzungsdauer nachgewiesen, verteilt sich der abschreibbare Betrag auf diesen Zeitraum. Für den Nachweis verlangt der BFH keine einzige verbindliche Gutachtenmethode. Erforderlich ist eine sachverständige, auf die individuellen Verhältnisse des Gebäudes gestützte Begründung.
Rechtsgrundlagen: § 7 Abs. 4 EStG; BFH, Urteil vom 23.01.2024 – IX R 14/23.
Ein reines Rechnergebnis reicht dafür nicht aus. Der BFH unterscheidet zwischen einer modellhaften Berechnung und einer sachverständigen Begutachtung, die den tatsächlichen Zustand des konkreten Gebäudes berücksichtigt. Ein Modell kann Bestandteil des Gutachtens sein; der bloße Verweis auf eine nach der Immobilienwertermittlungsverordnung errechnete Restnutzungsdauer genügt nicht.
Im Gutachten müssen unter anderem Modernisierungen, unterlassene Instandhaltung, technische und wirtschaftliche Einflüsse sowie gegebenenfalls rechtliche Beschränkungen nachvollziehbar gewürdigt werden. Eine bestimmte Methode wie ein ausschließliches Bausubstanzgutachten ist dabei nicht zwingend vorgeschrieben.
Unser RND-Rechner dient deshalb zur Orientierung und Vorbereitung. Den individuellen Nachweis erstellt ein nach DIN EN ISO/IEC 17024 zertifizierter Sachverständiger.
Rechtsgrundlagen: BFH, Urteil vom 23.01.2024 – IX R 14/23, insbesondere Rn. 18–24.
Nein. Das Bundesfinanzministerium hat das Schreiben vom 22. Februar 2023 mit Schreiben vom 1. Dezember 2025 aufgehoben. Die gesetzliche Möglichkeit einer Abschreibung nach kürzerer tatsächlicher Nutzungsdauer besteht weiterhin.
Aus der Aufhebung folgt keine automatische Anerkennung jedes Gutachtens. Maßgeblich bleiben § 7 Abs. 4 Satz 2 EStG und die Anforderungen der Rechtsprechung an eine sachverständige, objektbezogene Darlegung. Der BFH hat am 23. Januar 2024 klargestellt, dass jede geeignete sachverständige Methode in Betracht kommt, eine bloß schematische Modellrechnung aber nicht genügt. Auch das Urteil vom 7. Oktober 2025 bestätigt die Bedeutung einer plausibel hergeleiteten tatsächlichen Nutzungsdauer.
Rechtsgrundlagen: BMF-Schreiben vom 01.12.2025; BFH IX R 14/23; BFH IX R 26/24.
Bitte geben Sie an, welche Wohnungen oder Gebäude erfasst werden sollen und wie sie genutzt werden. Bei mehreren Wohnungen in einem Gebäude können gemeinsame Bauteile und Unterlagen zusammen betrachtet werden; Zustand und Modernisierung der einzelnen Einheiten müssen dennoch nachvollziehbar sein. Wir stimmen den sachgerechten Gutachtenumfang und die Zuordnung der Ergebnisse vor der Bearbeitung mit Ihnen ab.
Modernisierungen können die Restnutzungsdauer verlängern. Deshalb benötigen wir Angaben zu Art, Umfang und Zeitpunkt bereits ausgeführter sowie konkret geplanter Maßnahmen. Ein vollständig erneuertes Dach, modernisierte Leitungen oder eine umfassende energetische Sanierung sind anders einzuordnen als laufende kleinere Reparaturen.
Bei einem rückwirkenden Gutachten ist zu trennen, welche Maßnahmen am Bewertungsstichtag bereits vorhanden waren und welche erst später erfolgten. Spätere wesentliche Veränderungen können eine erneute steuerliche Beurteilung der weiteren Abschreibung erfordern.
Werden nachträgliche Herstellungskosten bei einem nach § 7 Abs. 4 Satz 2 EStG abgeschriebenen Gebäude aufgewendet, sieht R 7.4 Abs. 9 EStR grundsätzlich eine neue Schätzung der Restnutzungsdauer anhand des Zustands nach Abschluss der Arbeiten vor; daneben besteht eine Verwaltungsvereinfachung zur Fortführung des bisherigen Prozentsatzes. Das ursprüngliche Gutachten ist daher kein zeitlich unbegrenzter Freibrief für einen unveränderten AfA-Ansatz.
Rechtsgrundlagen: Amtliches Einkommensteuer-Handbuch, R 7.4 Abs. 9.
Ihr Gutachten wird von einem nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen für Immobilienbewertung erstellt. Wir stellen bei jedem Auftrag sicher, dass die formellen Anforderungen an die Zertifizierung des Gutachters für den konkreten Bewertungsanlass und Verwendungszweck erfüllt sind. Dazu gehören insbesondere das einschlägige Fachgebiet, die Gültigkeit der Zertifizierung und die Anforderungen an die Zertifizierungsstelle.
Unsere Bewertung verbindet bautechnische und wirtschaftliche Sachkunde. Bauschäden, Modernisierungen, energetische Eigenschaften sowie wertrelevante Rechte und Belastungen werden objektbezogen eingeordnet. Mehr zu unserer Arbeitsweise erfahren Sie unter Über uns.
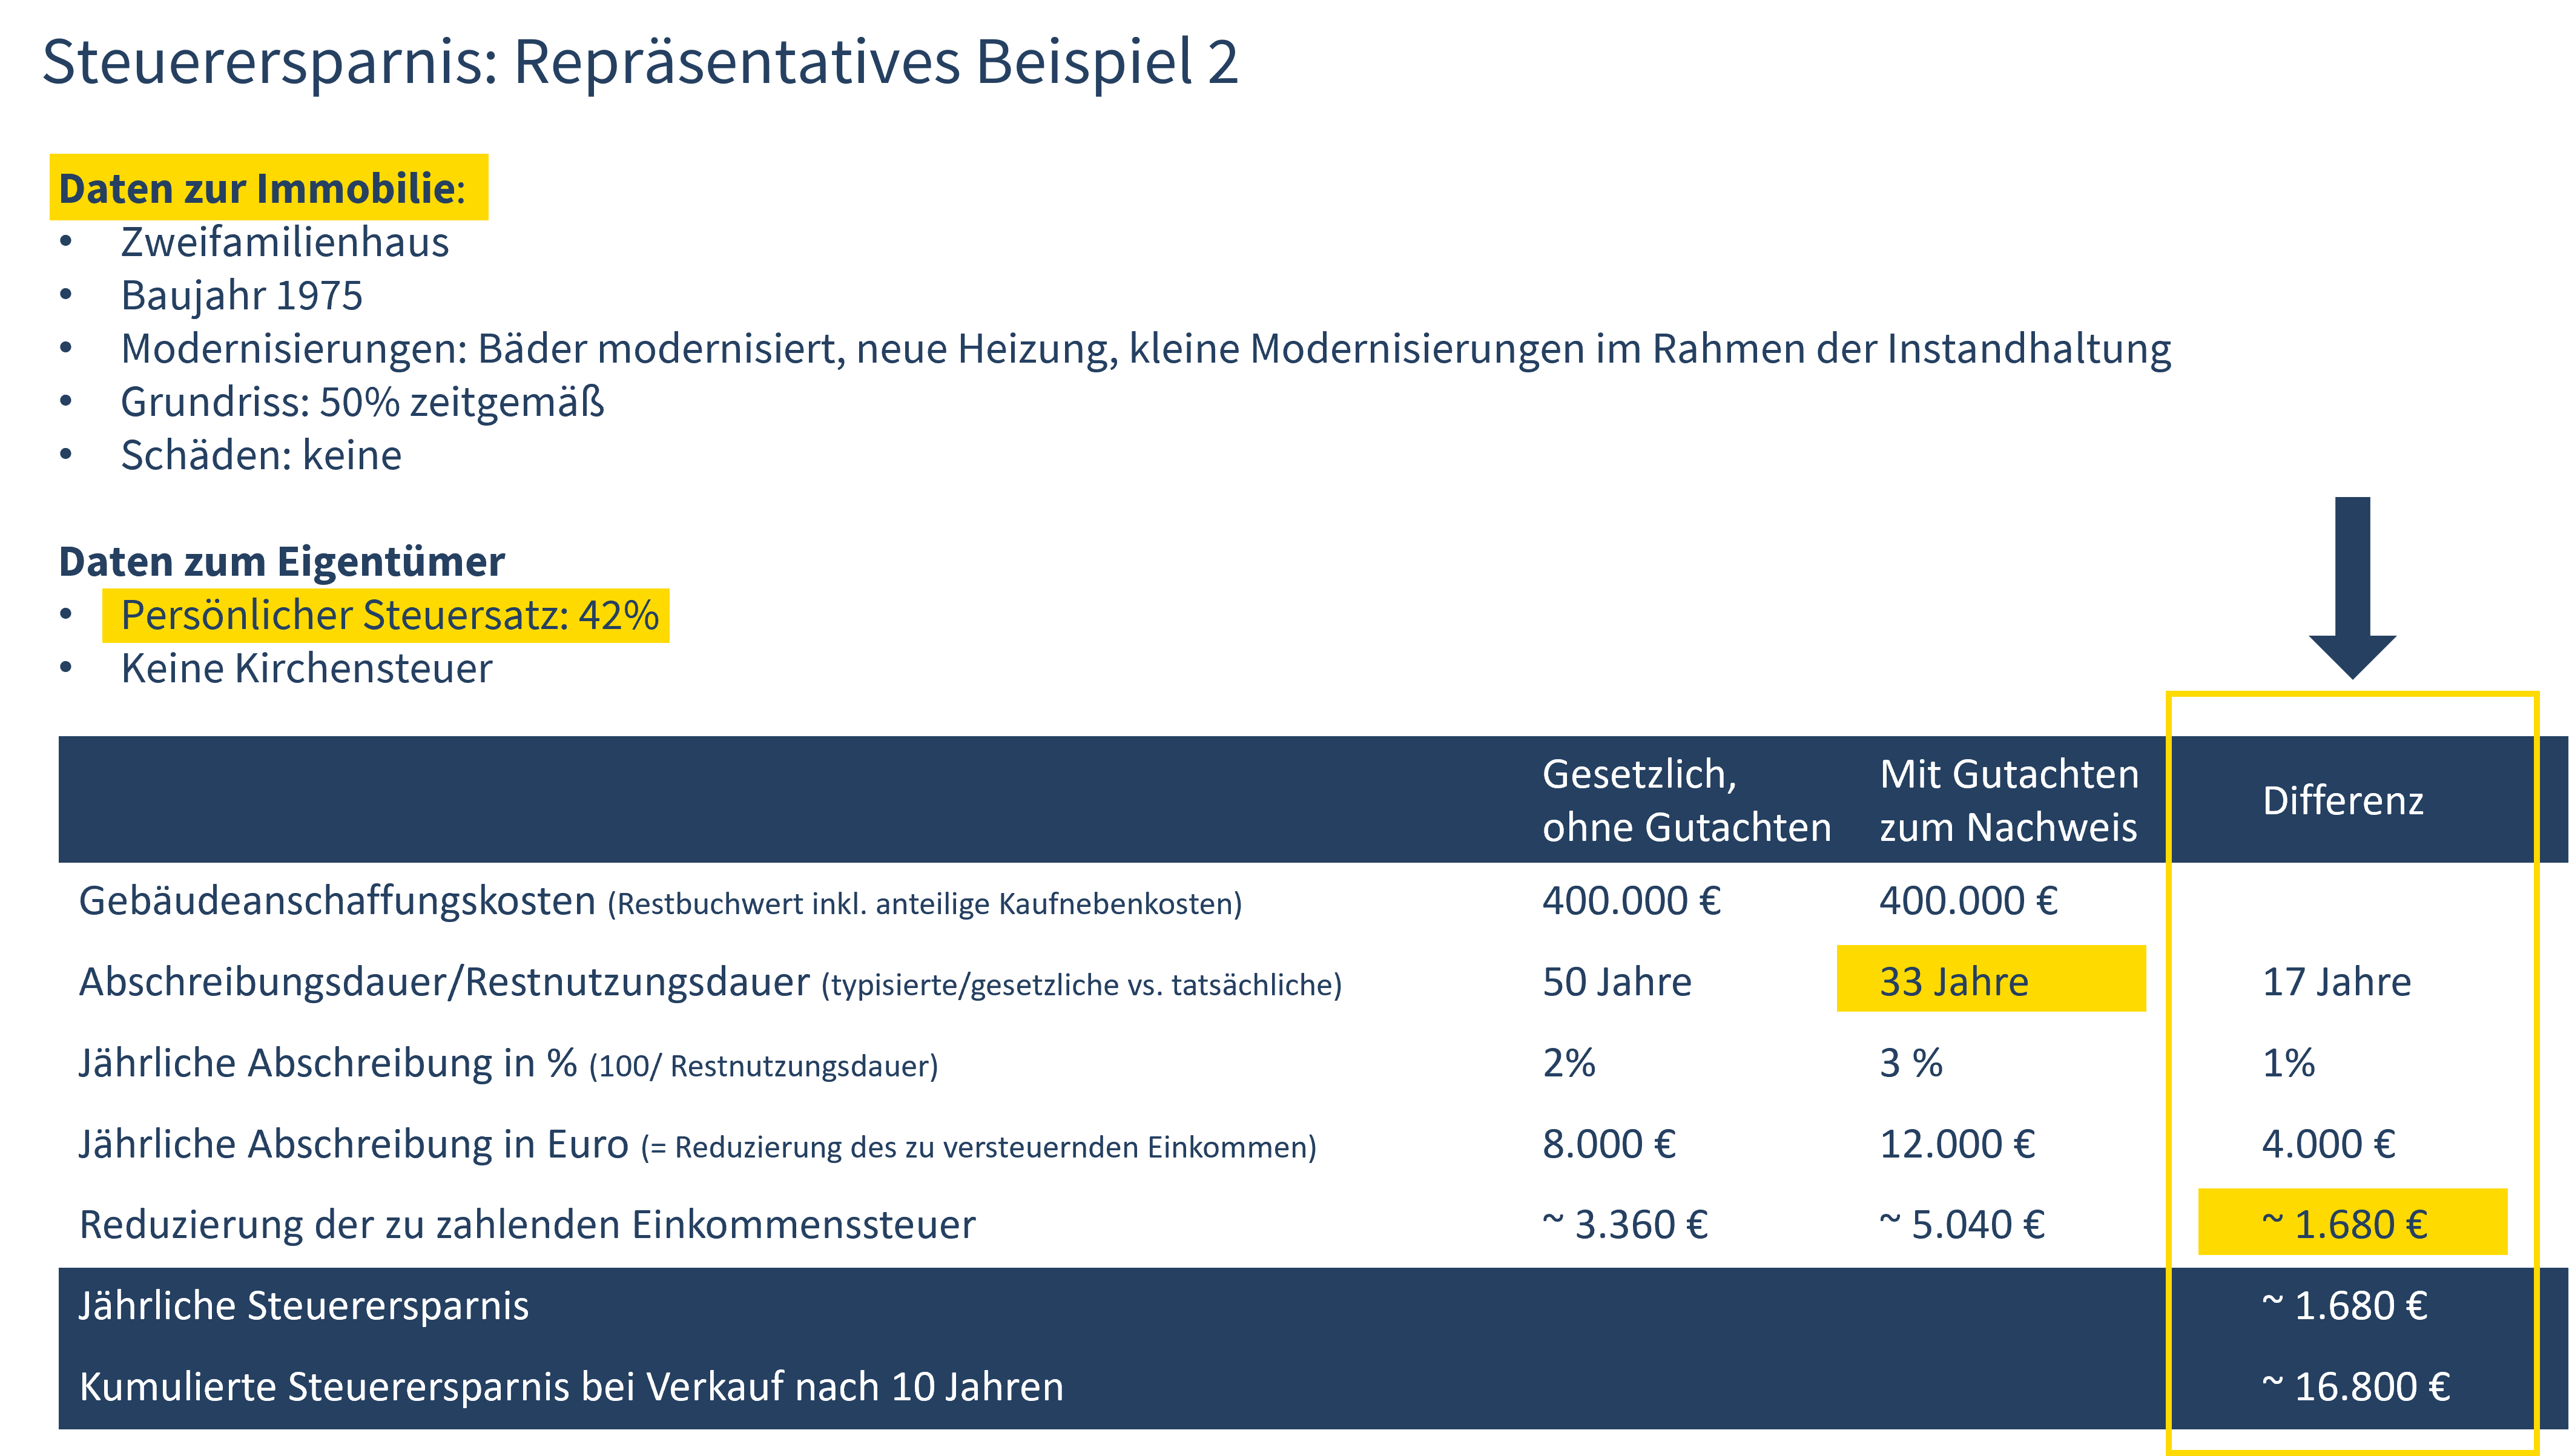
Beispiel zum Erwerbszeitpunkt: Die abschreibbaren Gebäudeanschaffungskosten einer vollständig vermieteten Immobilie betragen 300.000 €. Bei regulär 2 % AfA entstehen 6.000 € Abschreibung im vollen Jahr. Wird stattdessen eine tatsächliche Nutzungsdauer von 30 Jahren nachgewiesen und steuerlich berücksichtigt, ergeben sich 300.000 € ÷ 30 = 10.000 € jährlich. Die zusätzliche AfA beträgt 4.000 €; bei angenommenen 42 % Grenzsteuersatz entspricht das rechnerisch 1.680 € weniger Einkommensteuer jährlich, ohne Solidaritätszuschlag und Kirchensteuer.
Die höhere AfA verlagert den Kostenabzug zeitlich nach vorn; sie schafft kein zusätzliches Abschreibungsvolumen. Im Erwerbsjahr erfolgt die lineare AfA regelmäßig zeitanteilig. Wird erst später auf eine kürzere Nutzungsdauer umgestellt, müssen die bereits berücksichtigten Abschreibungen und das verbleibende AfA-Volumen in die Berechnung einfließen. Die ursprünglichen Kosten dürfen nicht nochmals vollständig verteilt werden.
Diese Erläuterungen sind allgemeine steuerliche Informationen. Wir liefern den sachverständigen Nachweis; Ihre Steuerberatung prüft den Ansatz in der konkreten Veranlagung.
Rechtsgrundlagen: § 7 EStG; EStH, H 7.4.